뉴저지 주택 구매 절차는 오퍼 제출과 계약 체결에서 시작해 변호사 검토, 홈 인스펙션, 모기지 승인, 타이틀 조사와 클로징 순서로 진행됩니다. 아래에서 바이어가 알아야 할 전체 과정을 10단계로 설명하겠습니다.
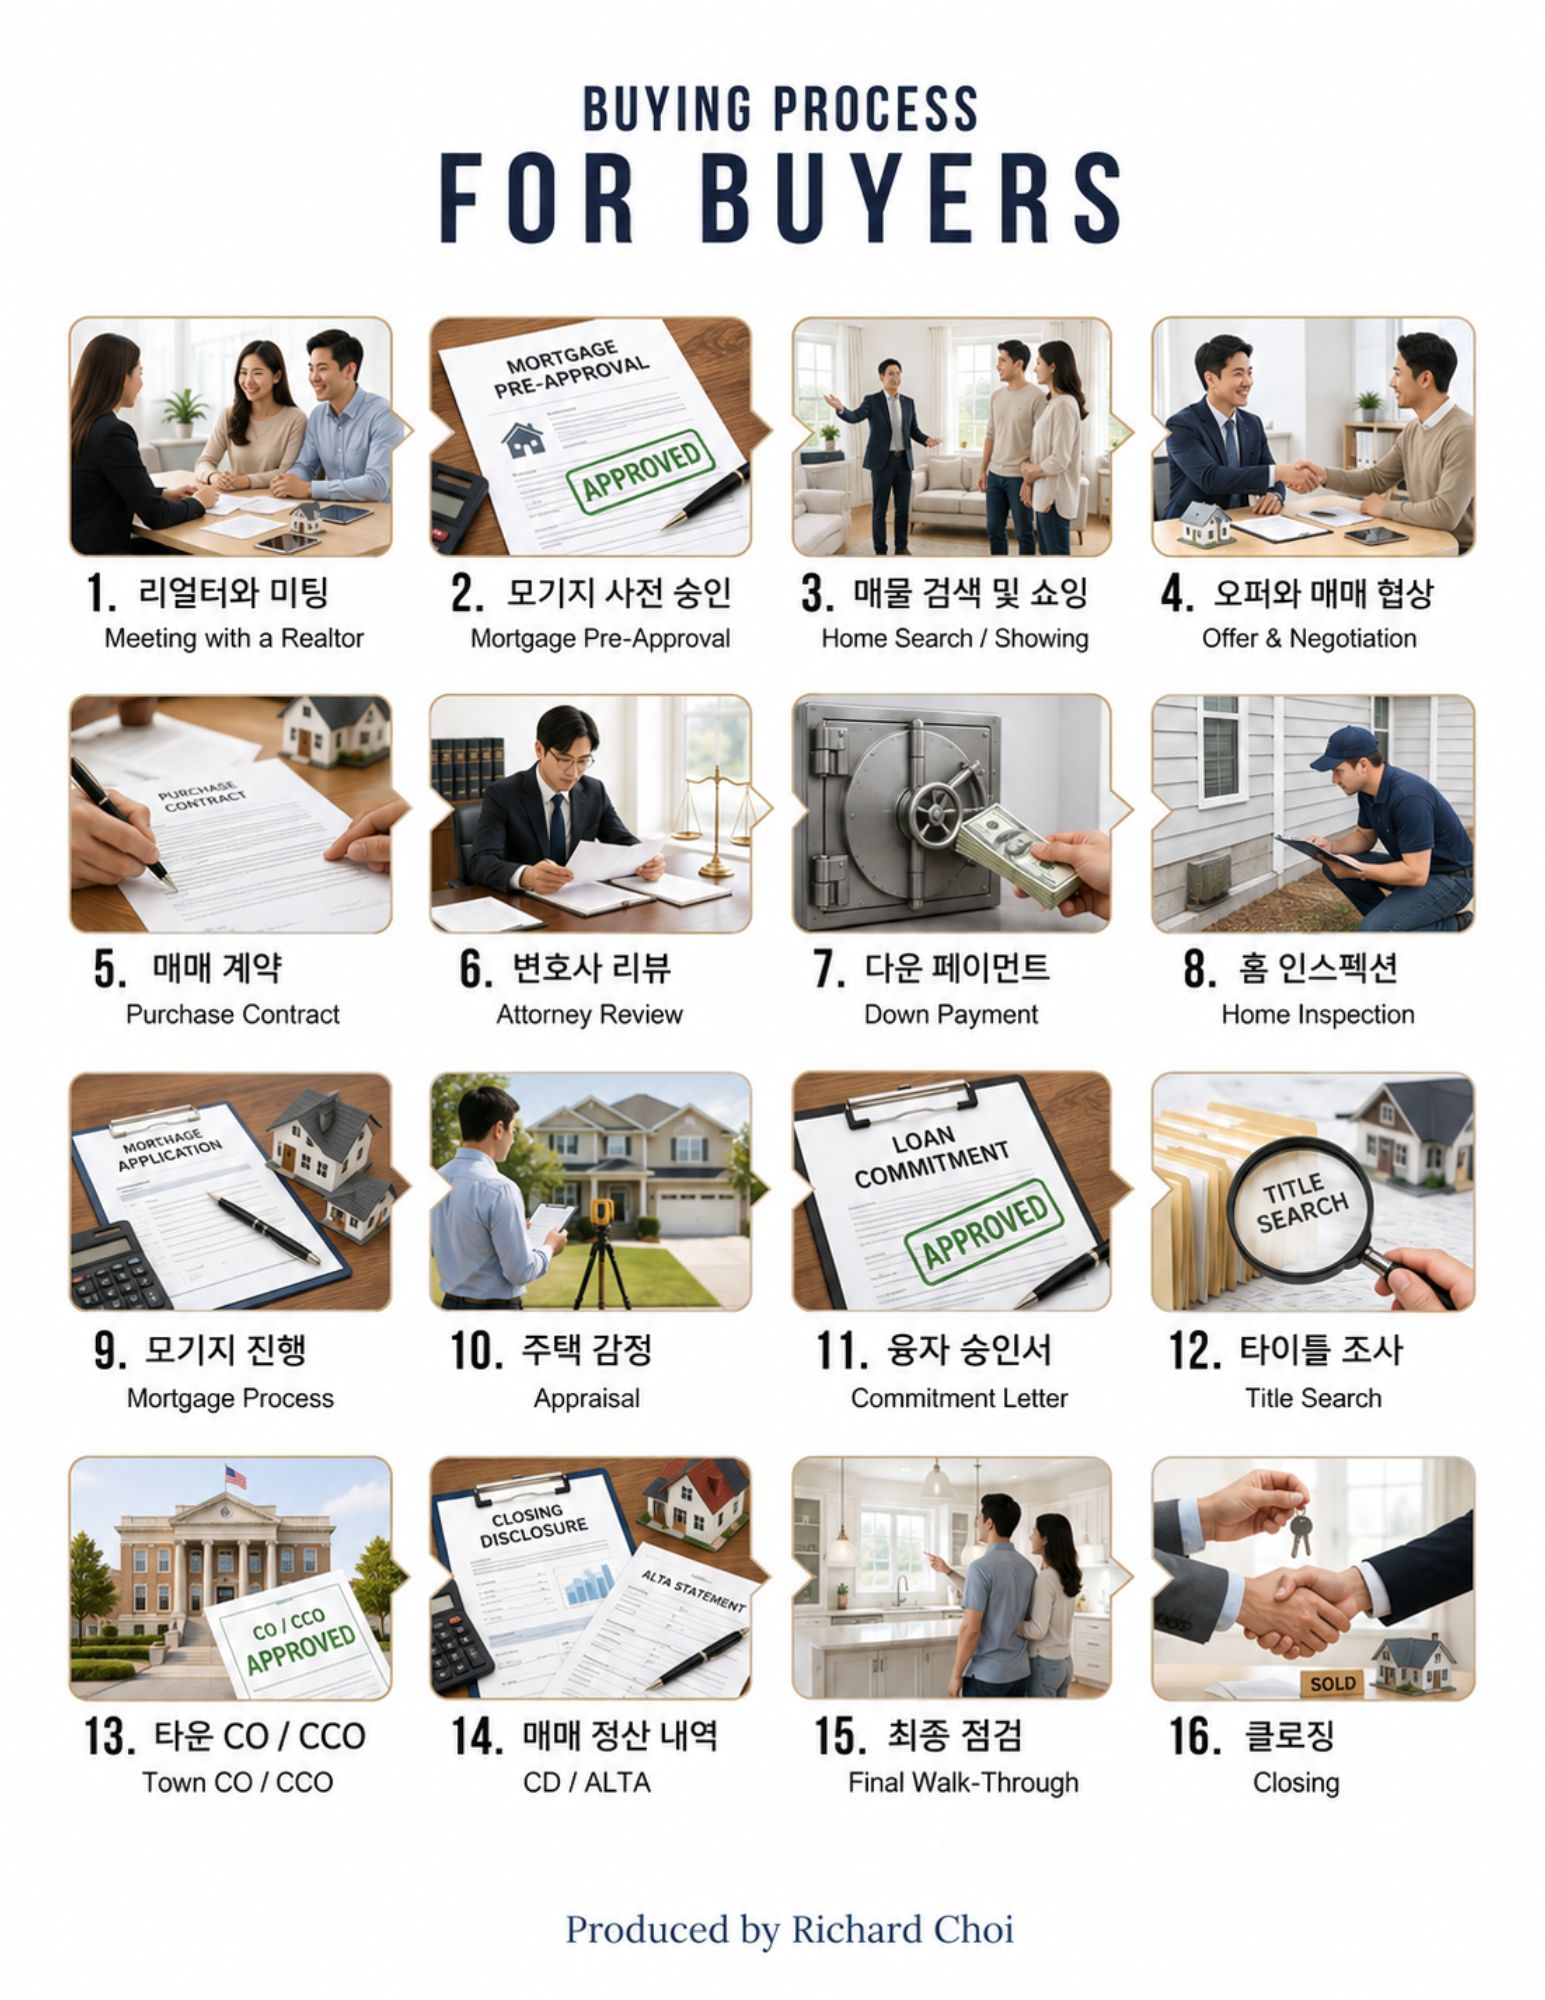
1. Offer and Contract
- Offer란 Buyer가 Seller에게 부동산 매입 의사를 전달하는 과정
- 13 페이지 분량의 부동산 표준 매매 계약서와 은행 잔고증명 혹은 모기지 Pre-Approval를 Seller측에 전달해야 공식 Offer로 인정됨
- Offer 조건에 중요하게 포함되는 조항 – 구매 희망 금액, 구매방법(현금 혹은 모기지), 클로징 날짜, 구매 조건, 등
- Seller가 Offer를 받은 후 평균 1-3일 내로 4가지 중 1가지를 선택하게 됨
- ACCEPT – Buyer가 제시한 금액 및 조건으로 계약이 성사됨
- DENY – Buyer가 제시한 Offer를 거부함, 보통 오퍼 금액이 너무 낮을 경우
- COUNTER OFFER – Buyer에게 다른 매매 금액 혹은 조건을 제시함. 이럴 경우 Buyer에게 선택권이 주어지며 Buyer가 Accept, Deny, 혹은 Counter Offer를 다시 할 수 있음
- HIGHEST AND BEST – 오퍼가 많을 경우 Seller가 모든 바이어에게 공통적으로 정해진 날까지 최고 오퍼를 내도록 하고 그 중 최고가를 결정 하는 제도. 이럴 경우 대부분 Counter Offer가 허용되지 않음.
2. Attorney Review
- 부동산 계약 체결, 즉 Seller가 계약서에 서명한 후 Buyer에게 전달하는 순간부터
Attorney Review가 자동적으로 시작 - 부동산 계약서의 법적인 부분을 검토하며 클로징 전까지 계약 관계를 관리
- Attorney Review는 평균 3~5일 소요
- Buyer는 부동산 계약과 관련해서 변호사와 직접 커뮤니케이션
3. 계약금 및 Down Payment
- 모기지 구매일 경우 평균 20% Down Payment가 적절하나 필요 시 5%~15%도 가능
- FHA 모기지는 3.5%부터 가능, 단 콘도는 FHA Approved 되어 있는지 사전 확인 필요
- Down Payment는 2번에 나누어 납부. 1차 10%는 Attorney Review 이후 10일 이내에 납부하고 잔금은 클로징 시 납부
- Down Payment가 20% 미만일 경우엔 1차 때 총 다운페이의 50% 납부하고 나머지는 클로징 때 납부
- 납부 대상은 Seller 측 변호사이며 송금 안내는 Buyer 변호사에게 확인
- 최근 송금 Fraud 가 성행하므로 송금 방법에 대해선 반드시 Buyer 측 변호사와 이중 확인이 중요
4. Home Inspection
- Attorney Review 가 끝나면 10일 이내로 홈 인스펙션을 진행함
- 인스펙션을 통해 부동산에 하자가 발견될 경우 Seller와 합의 (Repair or Credit)
- 인스펙션 합의는 상식선에서 진행하되 부동산 연식에 따른 Wear and Tear는 합의 대상이 아님
- 기본 인스펙션: Home, Radon, Termite
- 추가 인스펙션 (필요시에만 진행): Oil Tank, Lead Paint, Sewer, Septic System
- 필요 시 타운에 Oil Tank 관련 기록 확인
5. Mortgage Process
- Attorney Review가 끝나면 모기지 회사에 모기지 진행 요청 및 관련 서류 제출
- 모기지 회사에서 제3회사를 통해 부동산 감정(Appraisal)을 실시
- 감정가에 문제가 없고 제출서류 심사가 완료되면 융자 승인서 (Mortgage Commitment Letter) 받음
- 모기지 회사 요청 시 Survey(대지 경계선) 진행, 추가비용 발생
- 보통 클로징 전 30일 이내에 모기지 이자율을 확정(Lock) 할 수 있음
6. Title Search
- Title Search란 부동산 구매에 장애를 주는 사항이 있는지를 조사하는 과정 – 소유권 (Title), 유치권 (Lien), 세금 문제 (Tax Lien), 규제 및 제한 (Restriction), 압류기록 (Foreclosure History), 부채 (Liability), 불법 및 미완성 공사 여부 (Open Permit), 그 외 제약 사항들 (Encumbrances)
- 모기지 확정서를 받은 후 Buyer 변호사가 타이틀 회사를 선정해서 Title Search를 진행함
- Title에 문제가 있을 경우 Seller가 해결해야 하며 Buyer는 클로징 전까지 Clean Title를 받아야 함
- Title Insurance – 부동산 및 토지에 대한 소유권 문제 발생 시를 대비해 Buyer는 각 State에서 정한 요금에 따라 타이틀 보험에 가입함. 가입 여부는 선택사항이지만 보통 모기지 회사에서는 가입을 강제 요청함
- Title Search가 끝나면 “Clear to Close”를 확인. 비로소 클로징 준비가 끝났다는 확인 단계임
7. Certificate of Occupancy (CO or CCO)
- CO= 새로 건축한 집, CCO= 이미 거주하고 있는 집
- 뉴저지에서는 집이 매매될 때마다 타운정부에 의무 보고를 해야 하며 타운정부에서는 거래되는 매물에 대한 안전 점검을 진행함
- 점검 조항은 타운마다 조금씩 다르나 평균 체크사항은 – 10 Year Sealed Battery Smoke and Carbon Monoxide Detector, 2A-10BC Fire Extinguisher 및 안전 문제 관련 사항.
콘도일 경우 각 가정문이 자동적으로 닫혀야 함 - 타운으로부터 Certificate of Occupancy를 받아야 클로징할 수 있음
- Certificate of Occupancy는 Seller가 받아야 하나 은행소유 부동산 및 숏세일 등은Buyer가 CO를 받아야 하는 조건의 계약도 있음
8. Closing Disclosure (CD, ALTA)
- Buyer는 클로징전에 모기지 회사 혹은 타이틀 회사로부터 Closing Disclosure(매매 정산 내역)을 받아 검토함
- 정산 내역이 최종적으로 결정되면 클로징 전날까지 타이틀 회사의 Escrow Account로 다운페이 잔금을 송금함
- Escrow Account 사기주의 – 송금 전 반드시 Buyer 변호사와 송금계좌 및 방법을 다시 확인 필요
9. Final Walk Through
- 클로징 바로 전에 Buyer가 최종적으로 집을 다시 점검함
- 인스펙션부터 클로징까지의 집 상태를 점검하는 것이 주목적임
10. Closing
- 클로징이란 Buyer 및 Seller뿐만 아니라 부동산 계약과 관련된 변호사, 부동산 중개인,
그리고 Title 회사가 모여서 매매를 마무리하는 마지막 단계임 - 클로징은 보통 Buyer 변호사 사무실에서 Title 회사가 진행함
- Buyer는 클로징 30분 전에 도착해서 모기지 서류 서명함, 평균 100페이지 정도
- Seller는 집 열쇠, 차고 잠금장치 및 비밀번호를 Buyer에게 전달함
- 계약 시작하는 순간부터 클로징 단계까지 평균 2개월가량 소요됨